2023年中国公关行业市场规模分析 信息传播服务的增长与结构演变
一、行业概览:公共关系作为信息传播服务的核心定位
公共关系(Public Relations,PR)本质上是一种组织机构信息传播管理活动,其核心职能在于帮助组织与其利益相关方之间建立和维护良性的沟通关系。公共关系服务涵盖品牌传播、媒体关系、危机管理、活动策划、数字营销、舆情监测等多个细分领域,是现代服务业的重要组成部分。2023年,随着经济复苏进程推进、数字化传播生态持续演化,中国公关行业在市场规模和服务结构上均呈现出新的特征。
二、2023年市场规模总体判断
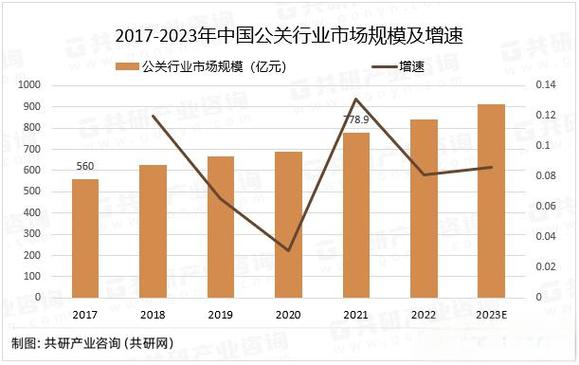
根据行业公开数据与市场研究机构的综合测算,2023年中国公共关系服务市场规模约为数百亿元人民币量级,保持了个位数至低两位数的温和增长态势。这一增长既受益于企业对品牌建设和声誉管理的持续投入,也受到宏观经济环境下营销预算审慎调整的制约。与过去几年高速扩张相比,2023年市场增速趋于平稳,行业进入存量竞争与结构优化并行的阶段。
从全球对比看,中国公关市场仍处于成长期,市场规模占全球比重稳步提升,但人均公关服务支出与成熟市场相比仍有较大差距,意味着中长期增长空间依然存在。
三、市场结构分析:信息传播服务的细分格局
(一)服务类型结构
公共关系主要从事组织机构信息传播,2023年市场结构中,数字公关与社交媒体传播占据最大份额,成为行业增长的主要驱动力。传统媒体关系与新闻传播服务占比相对下降,但仍为大型企业和机构客户的基础性需求。危机管理与舆情监测服务需求稳定增长,反映出组织对声誉风险防控的重视程度提升。活动管理与整合传播服务在2023年线下活动全面恢复的背景下实现明显回暖。
(二)客户行业分布
从客户结构看,快速消费品、汽车、科技互联网、医疗健康、金融等ibniz行业是公关服务的主要需求方。2023年,新能源汽车、人工智能相关科技企业以及医药健康领域的传播需求增长较为突出,成为带动市场增量的重要力量。国有企业与政府机构的公共关系服务采购趋于规范化和常态化,为行业提供了较为稳定的需求基础。
(三)服务主体格局
市场竞争格局方面,国际大型公关集团在华机构与本土头部公关公司共同构成第一梯队,中小型专业公司和区域性服务商则聚焦细分领域和本地客户。2023年,本土公司在数字化执行效率和性价比方面的优势进一步显现,市场份额稳中有升;国际公司则在战略性传播咨询和跨国客户服务上保持竞争力。
四、驱动因素与制约因素
(一)增长驱动因素
第一,数字化转型深入。社交媒体、短视频和内容平台的快速发展,使组织机构信息传播的渠道和形式更加多元,带动数字公关服务需求扩张。第二,声誉管理意识增强。企业对危机预警、舆情监测和ESG传播的投入增加,推动高附加值服务增长。第三,政策与产业环境。文化创意产业和现代服务业相关政策为公关行业发展提供了一定支撑。
(二)制约因素
宏观经济环境下企业营销预算增长有限,价格竞争加剧;行业人才结构性短缺,高端策略咨询能力仍待提升;传播环境复杂化带来合规与效果评估难度上升,均对市场扩张形成一定约束。
五、趋势展望
中国公共关系服务市场将呈现以下趋势:一是服务重心从执行层向策略咨询层上移,整合传播与品牌顾问服务价值提升;二是人工智能技术在内容生产、舆情分析和效果监测中的应用加速,重塑服务效率与成本结构;三是ESG传播、危机管理和海外传播等专业赛道持续扩容;四是行业集中度有望小幅提升,具备数字化能力和专业深度的机构将获得更大发展空间。
2023年中国公关行业市场规模保持稳健增长,公共关系作为组织机构信息传播核心服务的定位更加清晰。在数字化与声誉管理双重需求的推动下,行业正从规模扩张向质量提升转型,市场结构的优化将为下一阶段发展奠定基础。
如若转载,请注明出处:http://www.cxtdee.com/product/35.html
更新时间:2026-11-01 17:44:02